Seis das sete empresas que entraram na BODIVA desde 2022 valem hoje mais do que o preço de oferta. A Unitel é a excepção. Será normal que as acções caiam depois de uma OPV? E que recuperem no longo prazo? Neste artigo, partilho o que a investigação, clássica e recente, diz sobre o comportamento das acções depois de uma oferta pública.
Desde 1980, as empresas que entraram em bolsa nos Estados Unidos valorizaram, em média, 19% no primeiro dia de negociação, segundo a base de dados de Jay Ritter, da Universidade da Florida, que acompanha mais de 9.300 ofertas públicas. A euforia da estreia é quase uma regra. Bem menos conhecido é o que acontece depois.
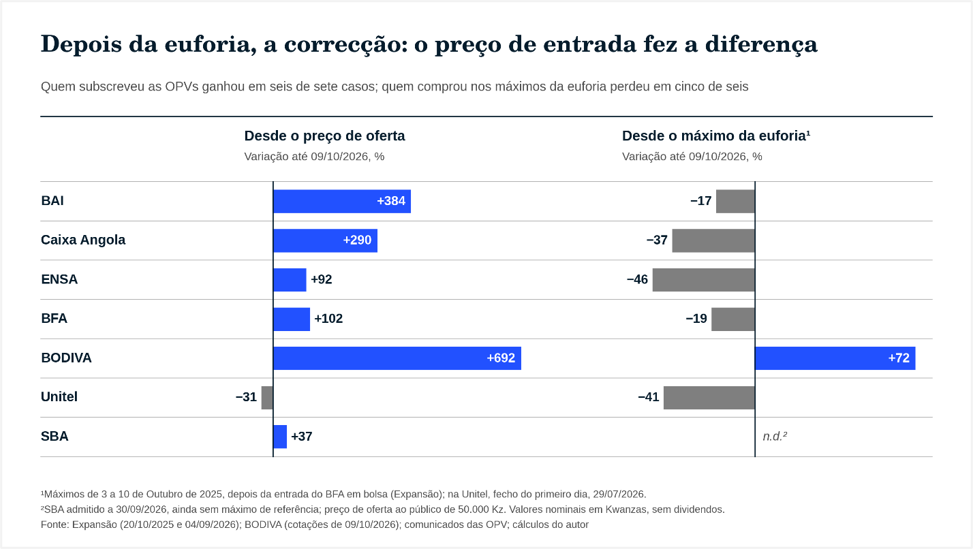
Em Angola, o mercado accionista viveu, nos últimos quatro anos, a sua estreia. Desde 2022, sete empresas chegaram à Bolsa de Dívida e Valores de Angola (BODIVA) através de ofertas públicas: BAI, Caixa Angola, ENSA, a própria BODIVA, BFA, a Unitel, em Julho deste ano, e o Standard Bank Angola (SBA), no fim de Setembro. Os resultados das cinco primeiras dificilmente podiam ser melhores: a 9 de Outubro, as acções do BAI valiam quase cinco vezes o preço de oferta, as da Caixa Angola quase quatro vezes, as da BODIVA quase oito vezes e as do BFA o dobro. A ENSA acumulava uma valorização de 92%.
A Unitel contou uma história diferente. Colocada a 40.040 Kz por acção, na maior oferta de sempre do mercado nacional, com 300,3 mil milhões Kz, fechou o primeiro dia a 47.100 Kz, cerca de 18% acima do preço de oferta. Pouco mais de dois meses depois, a 9 de Outubro, negociava a 27.800 Kz, 31% abaixo desse preço. O SBA, o mais recente, estreou-se de forma diferente. Na Oferta Pública de Venda (OPV)[1], o Estado vendeu os 34% que detinha no banco. As acções, colocadas junto do público a 50.000 Kz, valiam 68.600 Kz a 9 de Outubro, 37% acima do preço de oferta. Perante estreias tão diferentes, muitos investidores perguntam-se: a queda da Unitel é normal? O que esperar agora? A resposta passa por quatro ideias: a euforia da estreia, a correcção que se segue, o comportamento no longo prazo e o caso particular das privatizações.
01. A euforia do primeiro dia é a regra, e não a excepção
Numa oferta pública, o preço é, em regra, fixado com desconto. O desconto garante a procura e compensa os investidores pelo risco de comprar uma empresa que ainda não conhecem. Nas privatizações, o incentivo é ainda maior. Um estudo de Jones, Megginson, Nash e Netter (1999), com 630 privatizações em bolsa em 59 países, concluiu que os governos vendem, de forma consistente, abaixo do valor de mercado, para alargar a base de accionistas e garantir o êxito político da operação. Em Angola, a procura confirma-o: superou a oferta em todas as OPVs. Foi 1,4 vezes a oferta na Caixa Angola, 1,6 vezes no BAI, 1,7 vezes na ENSA, 5,1 vezes no BFA e 7,8 vezes na BODIVA. No SBA, a parte destinada ao público foi 3,8 vezes a oferta. Na Unitel, a maior oferta de sempre, foi 1,2 vezes, a mais baixa das sete.
02. A correcção que se segue também é normal
Depois da estreia, é frequente que as acções percam parte dos ganhos, por razões bem documentadas:
- Realização de mais-valias: parte dos subscritores vende logo nos primeiros dias para garantir o ganho;
- Fim dos períodos de restrição: quando os accionistas iniciais ficam livres para vender, a oferta de acções aumenta. O Facebook, hoje Meta, chegou a perder cerca de metade do valor nos meses seguintes à estreia de 2012, em parte por este motivo;
- Optimismo inicial: um estudo de Naoshi Ikeda (2023), com 590 ofertas no Japão, concluiu que o optimismo dos investidores inflaciona o preço dos primeiros dias e explica o fraco desempenho que se segue;
- Liquidez: em mercados pequenos, os investidores vendem o que têm para comprar a oferta seguinte. Em Julho de 2026, na preparação da OPV da Unitel, as acções da Caixa Angola chegaram a cair 13% e as do BAI 6,5%.
Os investidores angolanos já conhecem esta dinâmica. Quem comprou em Outubro de 2025, no pico da euforia que se seguiu à entrada do BFA, pagou 120.850 Kz por uma acção do BAI e 44.500 Kz por uma da ENSA. A 9 de Outubro, valiam 100.000 Kz e 24.000 Kz.
03. No médio prazo, quem entra em bolsa tende a ficar atrás do mercado
Se a correcção é normal, a recuperação não está garantida. Jay Ritter (1991) mostrou-o numa amostra de 1.526 empresas que entraram em bolsa nos Estados Unidos entre 1975 e 1984: quem comprou no fecho do primeiro dia ganhou, em média, 34% em três anos, contra 62% de empresas comparáveis. Os dados que Ritter actualizou em 2026, com 9.253 ofertas entre 1980 e 2024, mostram que o padrão se mantém: em três anos, as empresas recém-admitidas em bolsa ficaram, em média, 20,5 pontos percentuais atrás do mercado[2]. E não é só um fenómeno americano. Um estudo de 2023 sobre 183 ofertas no Vietname, entre 2005 e 2019, encontrou retornos abaixo do mercado a partir do 14.º mês depois da estreia.
A Robinhood, plataforma norte-americana de investimento, mostra que trajectórias muito diferentes são possíveis. Entrou em bolsa em Julho de 2021 a 38 dólares por acção e, menos de um ano depois, valia 82% menos. Quem manteve o investimento viu-o mais do que triplicar até Setembro de 2026. Um caso isolado mostra que a recuperação é possível, mas não diz se é a regra ou a excepção: para isso, contam os números agregados.
04. As privatizações são a excepção, e é esse o caso de Angola
Há um grupo de empresas que foge à regra: as privatizações. Choi, Lee e Megginson (2010) estudaram 241 privatizações feitas em bolsa, em 42 países, entre 1981 e 2003, e concluíram que superaram claramente os índices dos seus mercados a um, três e cinco anos, embora com uma vantagem menos consistente face a empresas semelhantes.
É, em grande medida, o retrato das OPVs angolanas. As cinco primeiras eram empresas estabelecidas, vendidas, directa ou indirectamente, pelo Estado (no BFA, cerca de metade das acções foi vendida pelo banco português BPI), e valorizaram-se muito acima do preço de oferta. A Unitel mostra, contudo, que ser uma privatização não basta. A oferta foi a maior de sempre num mercado pequeno, a estreia coincidiu com um ataque informático à operadora e o anúncio da OPV do SBA retirou liquidez ao mercado. Em Setembro, segundo o Expansão, a bolsa já avaliava a Unitel abaixo do valor dos seus activos ajustados, incluindo a participação de 36,9% no BFA.
Em suma, a volatilidade depois de uma OPV é normal, e uma queda não significa que a operação falhou. Mas a subida no longo prazo também não está garantida: depende dos lucros, dos dividendos e da gestão, e não do entusiasmo da estreia. Para o investidor e para o mercado, isso exige:
- Horizonte: investir com um prazo de anos, e não de semanas;
- Fundamentos: avaliar os lucros, os dividendos e o preço pago, e não a cotação do dia;
- Disciplina: não comprar no pico da euforia nem vender no pico do medo;
- Mercado: mais liquidez, mais investidores institucionais, formadores de mercado e um índice de referência na BODIVA.
Danilson Melício, MSc Finance
Danilson Melício é consultor do sector financeiro em Angola. É mestre em Gestão Financeira pela Edinburgh Business School (Heriot-Watt University) e investidor no mercado de capitais.
[1] IPO (do inglês Initial Public Offering, ou Oferta Pública Inicial) designa a primeira abertura do capital de uma empresa ao público, e não um tipo de oferta. Pode fazer-se por Oferta Pública de Subscrição (OPS), em que a empresa emite acções novas e recebe o capital, ou por Oferta Pública de Venda (OPV), em que os accionistas vendem acções já existentes. As sete operações referidas foram OPV, sobretudo do Estado, e, por serem as primeiras ofertas destas empresas, são também IPO. Os estudos citados analisam o comportamento das acções depois da primeira admissão à bolsa, qualquer que seja a modalidade, e os estudos sobre privatizações tratam precisamente de OPV deste tipo.
[2] Em Angola, ainda não é possível efectuar uma comparação equivalente entre as acções admitidas à negociação e o desempenho geral do mercado, porque a BODIVA não dispõe de um índice bolsista de referência. Além disso, as valorizações dos mercados estrangeiros aqui citadas estão expressas nas respectivas moedas e não foram ajustadas pela variação cambial face ao Kwanza, pelo que não representam directamente o retorno de um investidor angolano.