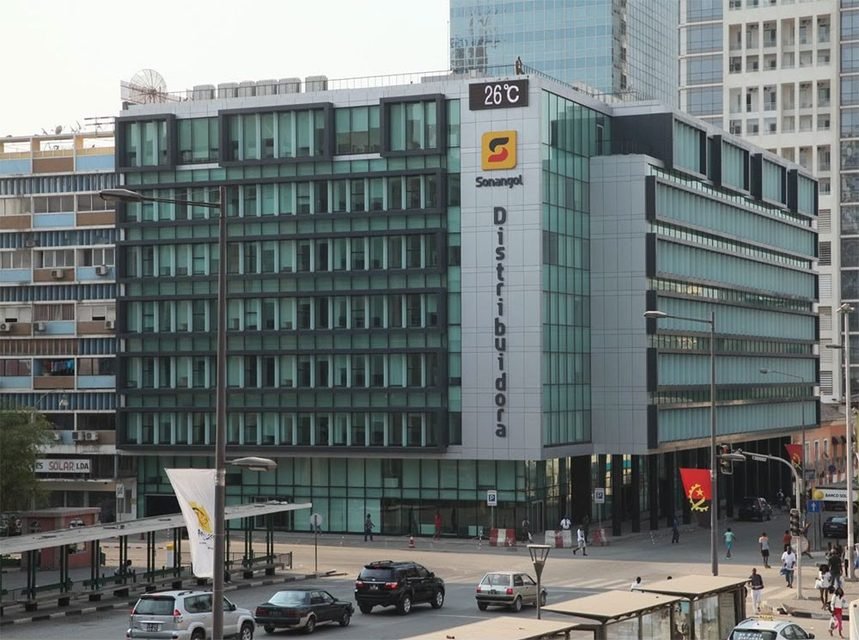
A Sonangol tem cerca de 2,4 mil milhões € (perto de 2,5 biliões Kz) investidos, de forma indirecta, na petrolífera portuguesa Galp. O acordo que a Galp negoceia com a espanhola Moeve retira-lhe a única refinaria de Portugal e a rede de bombas de combustível, negócios que geraram quase metade dos seus resultados operacionais em 2025.
No início do ano, a Sonangol defendeu a participação como forma de diversificar fora do petróleo. A fusão esvazia esse argumento, e Luanda ainda não disse uma palavra.
A Galp, a maior empresa de energia de Portugal, prepara-se para juntar a refinação e a venda de combustíveis com a Moeve, a antiga Cepsa, uma das maiores petrolíferas de Espanha.
A Sonangol, que é indirectamente um dos principais accionistas da Galp, vai continuar a ter no papel a mesma posição depois do negócio. Mas a empresa em que está investida será outra.
Saem do controlo da Galp a refinaria de Sines, a única em funcionamento em Portugal, situada na costa a sul de Lisboa, e cerca de 3.500 bombas de combustível em Portugal e Espanha.
Fica a produção de petróleo no Brasil e a exploração na Namíbia, além da electricidade de fontes renováveis e da comercialização de gás e electricidade.
Para Angola, o problema é de substância.
Em Fevereiro deste ano, em conferência de imprensa em Luanda, o administrador da Sonangol Osvaldo Inácio justificou a manutenção das participações na Galp e no banco português BCP com a necessidade de diversificar a carteira e reduzir riscos. Uma Galp concentrada na produção de petróleo fica exposta ao mesmo risco que a Sonangol já tem em Angola: a dependência do preço do barril.
A Sonangol não é accionista directa da Galp. É dona da Esperaza Holding, uma sociedade sediada na Holanda, e desde 2021 detém-na a 100%, depois de um tribunal holandês ter afastado a Exem, de Isabel dos Santos, que tinha 40%.
A Esperaza tem 45% da Amorim Energia, a holding da família portuguesa Amorim que controla 37,5% dos votos na Galp. Feitas as contas, a exposição económica da Sonangol ronda os 17% da petrolífera.
Com a Galp avaliada em 14,3 mil milhões € na bolsa de Lisboa no início de Agosto, essa fatia vale cerca de 2,4 mil milhões €, o equivalente a quase 2,5 biliões Kz ao câmbio actual. É um valor bruto, antes de descontadas as dívidas das sociedades intermédias. Em 2005, segundo números divulgados por Isabel dos Santos e nunca desmentidos em detalhe, a parte da Sonangol custou cerca de 429 milhões €.
A Galp propõe pagar aos accionistas 0,70 € por acção relativos a 2026, mais 10% do que no ano anterior. Para a fatia angolana, isso representa perto de 85 milhões € por ano, cerca de 87 mil milhões Kz, numa estimativa com base no número de acções em circulação. É um rendimento em divisas que a Sonangol dificilmente encontra noutro lado.
O acordo, ainda não assinado, cria duas novas empresas. Na primeira, a industrial, entram a refinaria de Sines, duas refinarias espanholas da Moeve, a química e a venda de combustíveis por grosso.
O controlo fica com os donos da Moeve: o fundo soberano de Abu Dhabi, a Mubadala, e o fundo de investimento norte-americano Carlyle. A Galp fica com uma participação minoritária, acima de 20%. Na segunda entram as bombas de combustível dos dois grupos, com controlo repartido entre a Galp e os accionistas da Moeve.
Em 2025, as áreas que a Galp vai entregar a estas duas empresas, a refinação e a venda de combustíveis, geraram 1,34 mil milhões € de resultado operacional antes de amortizações e juros (EBITDA), cerca de 45% dos 3 mil milhões € do grupo.
Nem tudo sai, porque parte dessas actividades fica na Galp. Mas a maior fatia passa a ser partilhada com terceiros ou controlada por eles.
Na prática, a Galp troca o controlo destes negócios por participações minoritárias. A Sonangol, que já era sócia minoritária da família Amorim, fica um degrau mais longe dos activos que geram dinheiro.
Até agora, nem a Sonangol nem o Ministério dos Recursos Minerais, Petróleo e Gás tomaram posição pública sobre o negócio, anunciado em Janeiro.
Em Portugal, o Governo luso tem feito o contrário. O ministro da Economia, Manuel Castro Almeida, disse no início de Outubro que só aprova a fusão se ficar salvaguardada a importância estratégica de Sines para o abastecimento do país. Os trabalhadores da Galp contestam o negócio desde Janeiro.
A Sonangol tem meios para se fazer ouvir. A Amorim Energia é o maior accionista da Galp, e a Sonangol tem 45% dessa holding. Se o negócio tiver de ser votado pelos accionistas, ou exigir mudanças ao acordo entre os sócios da Amorim Energia, a Sonangol pode fazer valer essa posição.
E há o que pedir.
Em Julho, os presidentes executivos da Galp admitiram a possibilidade de a empresa voltar a explorar petróleo em Angola, de onde saiu em 2024. A Galp continua a distribuir e a vender combustíveis no País. Um compromisso de investimento na produção petrolífera angolana seria a forma mais directa de a Sonangol transformar uma perda de influência num ganho para Angola.
A Sonangol tem três caminhos. Pode ficar como investidor passivo, recebendo dividendos de uma Galp mais dependente do petróleo. Pode negociar contrapartidas antes da assinatura, enquanto ainda tem peso. Ou pode aproveitar a reestruturação para vender a Esperaza, com o argumento de que a participação já não serve o objectivo de diversificação.
A empresa afirmou no início do ano que não quer vender. Passados oito meses, e com a estrutura do acordo com a Moeve já conhecida, falta saber se mantém essa posição.
Em números
•	~17%: exposição indirecta da Sonangol à Galp
•	45%: participação da Sonangol, através da Esperaza, na Amorim Energia
•	37,5%: votos da Amorim Energia na Galp
•	~2,5 biliões Kz: valor da fatia angolana na bolsa (2,4 mil milhões €, Agosto de 2026)
•	~87 mil milhões Kz/ano: dividendo estimado atribuível à Sonangol (85 milhões €)
•	45%: peso da refinação e da venda de combustíveis nos resultados operacionais da Galp em 2025
•	3.500: bombas de combustível em Portugal e Espanha que passam para a nova empresa