MINFIN admite emitir Panda bonds e sukuk para fugir à dependência dos eurobonds. Experiências africanas mostram montantes pequenos, garantias caras e processos longos.
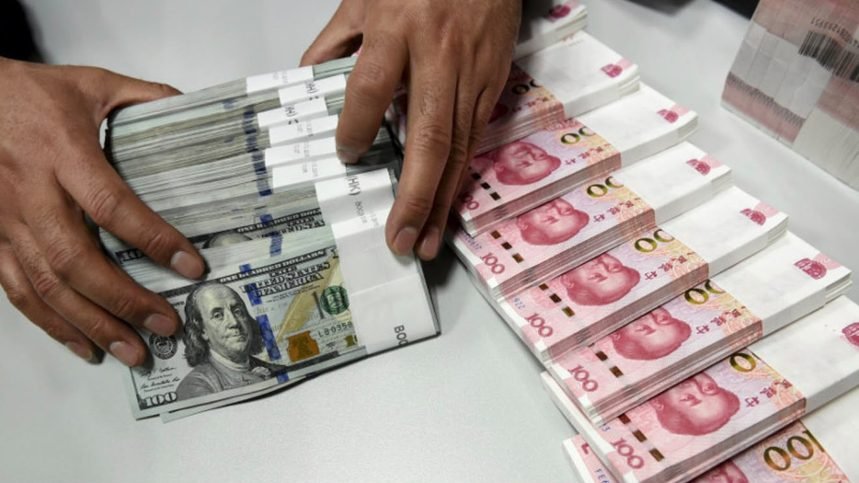
O Executivo admite estrear-se em dois mercados onde Angola nunca emitiu dívida: o mercado interno chinês, através das chamadas Panda bonds, e o mercado islâmico, através de sukuk.
A revelação foi feita pelo secretário de Estado para as Finanças e Tesouro, Ottoniel dos Santos, à Bloomberg, à margem das reuniões anuais do FMI e do Banco Mundial, em Bangkok.
Não há decisão tomada, nem montantes ou datas.
O Governo garante que não volta aos mercados internacionais este ano e remete as escolhas de financiamento para depois da aprovação do OGE 2027, que deve dar entrada na Assembleia Nacional até ao fim do mês.
Folga do petróleo abre a porta
O momento não é casual. Angola captou 4 mil milhões USD em eurobonds este ano, em duas operações. Em Março, foram 2,5 mil milhões USD em duas tranches, a 9,25% e 9,8%. Em Maio, mais 1,5 mil milhões USD, a 8,25% e 9,5%, com vencimentos em 2031 e 2037.
Do total, 1,2 mil milhões USD foram usados para recomprar dívida que vencia em 2028 e 2029. Com o barril a uma média de 87 USD, contra os 61 USD inscritos no OGE 2026, as necessidades de financiamento que restam para este ano caíram para 200 a 400 milhões USD.
É esta folga que permite ao MINFIN olhar para mercados alternativos sem a pressão de uma emissão urgente.
Japão foi o ensaio
O País já testou a fórmula. Em Dezembro de 2025, emitiu Samurai bonds no Japão no valor de 40 mil milhões de ienes, cerca de 258 milhões USD, a cinco anos e com juro de 2,6%, muito abaixo do custo dos eurobonds.
O juro baixo teve, porém, um preço: a operação foi feita por colocação privada e com garantia da Africa Finance Corporation (AFC), com o Grupo Mizuho como facilitador. Sem garantia, Angola, com notação de risco abaixo do grau de investimento, dificilmente teria obtido as mesmas condições.
Do lado chinês, o terreno também está a ser preparado. O BNA passou a aceitar o yuan nas reservas obrigatórias dos bancos comerciais, ao lado do dólar, do euro e do rand. No Golfo, o Executivo fez no ano passado uma ronda pelo Qatar, Emirados Árabes Unidos e Omã para atrair investidores.
O que são, afinal
A Panda bond é dívida em yuan, emitida por um Estado ou empresa estrangeira no mercado interno chinês e comprada por investidores chineses. Não se confunde com os empréstimos do Estado chinês garantidos por petróleo: quem empresta são bancos e fundos do mercado.
O sukuk é a versão islâmica da obrigação. Como a lei islâmica proíbe o juro, o investidor é remunerado através de um activo real, que o Estado vende ou arrenda temporariamente. Exige, por isso, activos identificáveis e um quadro legal próprio.
Egipto abriu caminho, Quénia recuou
Em África, só o Egipto emitiu uma Panda bond soberana. Em Outubro de 2023, colocou 3,5 mil milhões de yuan, cerca de 479 milhões USD, a três anos e com cupão de 3,51%. A operação contou com garantia total, incondicional e irrevogável do Banco Africano de Desenvolvimento e do Banco Asiático de Investimento em Infra-estruturas.
O Quénia anunciou uma Panda bond em 2025 para financiar a extensão do caminho-de-ferro, mas acabou por recuar, alegando precisar de mais tempo para conhecer o mercado chinês, e preferiu instrumentos japoneses.
No plano de endividamento para 2026/27, a Panda bond e o sukuk aparecem apenas como opções.
No mercado islâmico, a experiência africana é maior, mas concentrada. Segundo a Fitch, os sukuk soberanos africanos ultrapassaram os 7 mil milhões USD em Agosto.
Egipto (48%), Nigéria (26%), África do Sul (15%) e Benim (7%) detêm 96% do total. A agência sublinha que a maioria dos países africanos não tem regulação que permita estas emissões.
Diversificar não é desendividar
Dados do Ministério das Finanças indicam que o perfil da dívida está a melhorar. A dívida garantida por petróleo caiu de 7,37 mil milhões USD no fim de 2025 para 6,83 mil milhões USD em Junho de 2026.
As recompras feitas com os eurobonds retiraram 1,2 mil milhões USD aos vencimentos de 2028 e 2029. E o custo das novas emissões baixou: os juros passaram de 9,25% e 9,8% em Março para 8,25% e 9,5% em Maio, e a estreia no Japão saiu a 2,6%.
As contas mostram os limites da estratégia. As emissões africanas em yuan e em sukuk raramente passam de algumas centenas de milhões USD, valores modestos para um Estado onde o serviço da dívida deve absorver 84% das receitas fiscais previstas para 2026.
O juro mais baixo depende de garantias multilaterais, que são limitadas e têm custo. E a dívida em yuan ou em ienes não elimina o risco cambial: apenas o transfere para outra moeda, numa economia que continua a receber o petróleo em dólares.
No caso dos sukuk, o País teria ainda de criar o enquadramento legal e identificar activos públicos para suportar as emissões, um processo que noutros países levou anos.
A pressão do lado da despesa também não alivia. A factura dos subsídios aos combustíveis deve chegar a 3,8 biliões Kz em 2026, mais do dobro dos 1,7 biliões Kz orçamentados. O FMI tem insistido para que as receitas extraordinárias do petróleo sirvam para reduzir dívida, e não para alargar a despesa antes das eleições de 2027.
Os novos mercados podem baixar o custo e alargar a base de credores. Mas a dívida continua a ser paga pelas mesmas receitas, e o OGE 2027 vai mostrar se o Executivo está a diversificar credores ou apenas a adiar o problema.